
百合本 安彦
グローバル・ブレイン株式会社
代表取締役社長
富士銀行(現みずほ銀行)、シティバンク・エヌ・エイ企画担当バイスプレジデントを経てグローバル・ブレイン株式会社を設立し、代表取締役社長に就任、現在に至る。 自ら起業し、ネットバブル、リーマンショックを乗り越え、日本を代表するVCに育ててきた経営者としての経験を活かし、スタートアップ経営者の良きアドバイザーになっている。
東証グロース市場の上場維持基準の見直しなど、スタートアップ市場は大きな転換期を迎えています。その中でスタートアップが取るべき「デュアルトラック戦略」と5つのアクションについて、グローバル・ブレイン代表取締役社長の百合本が解説します。
創業期から複数のExit手段を見据える「デュアルトラック戦略」
「IPOかM&A」
デュアルトラック戦略には、資本政策の棚卸しやランウェイの確保など5つのアクションが不可欠
国内最大級の独立系VCである、グローバル・ブレイン(GB)
現在、日本のスタートアップ市場は大きな転換期を迎えています。東京証券取引所によるグロース市場の上場維持基準の見直しが公表されたことで、IPOに向けたハードルは一段と高いものになりました。それを受け、上場見送りを決断するスタートアップも増えています。
こうした流れは一時的なトレンドではなく、日本のスタートアップの「Exit戦略のあり方」
そこで本記事では、最新のデータから日本のIPO市場の現状を紐解き、スタートアップが創業期から備えておくべき「デュアルトラック戦略」
(本記事はGBの公式YouTubeチャンネルの動画「IPOが変わった。では、どう戦うべきか」
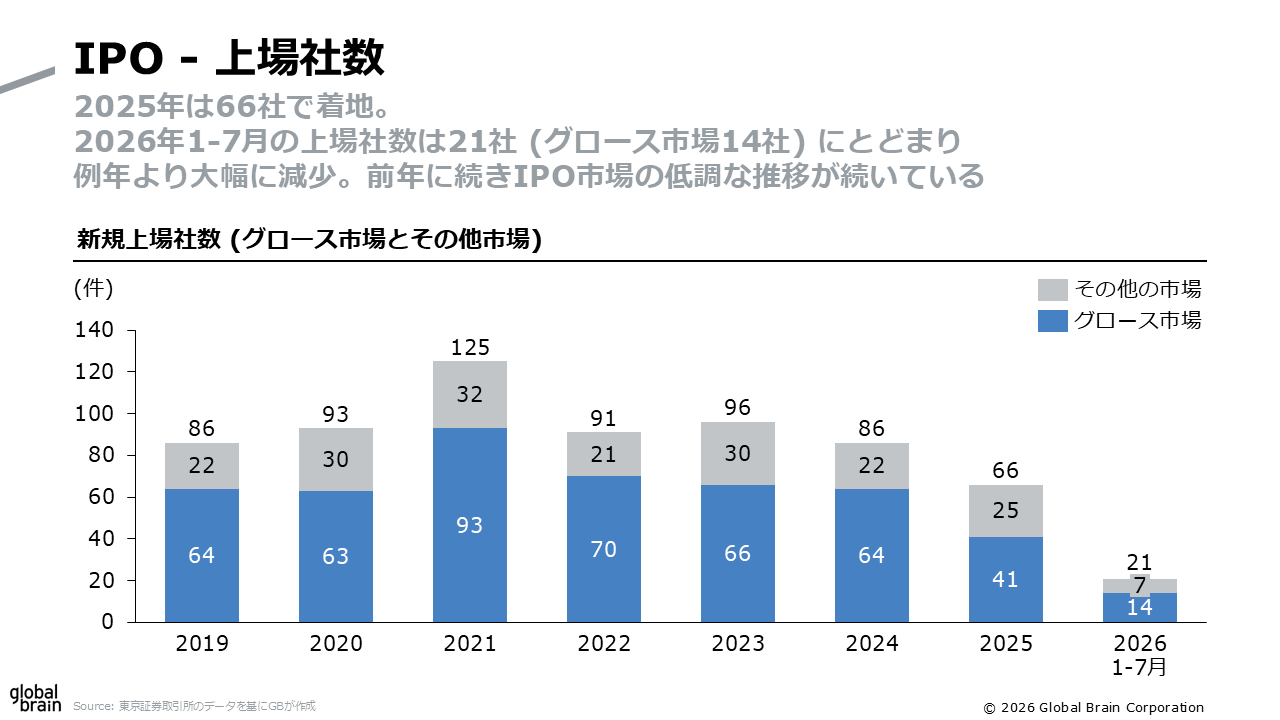
はじめに、現在の日本のIPO市場の変化を示すファクトを3つご紹介します。
1つ目は、上場社数の減少です。2026年1〜7月の上場社数は21件(うちグロース市場14件)
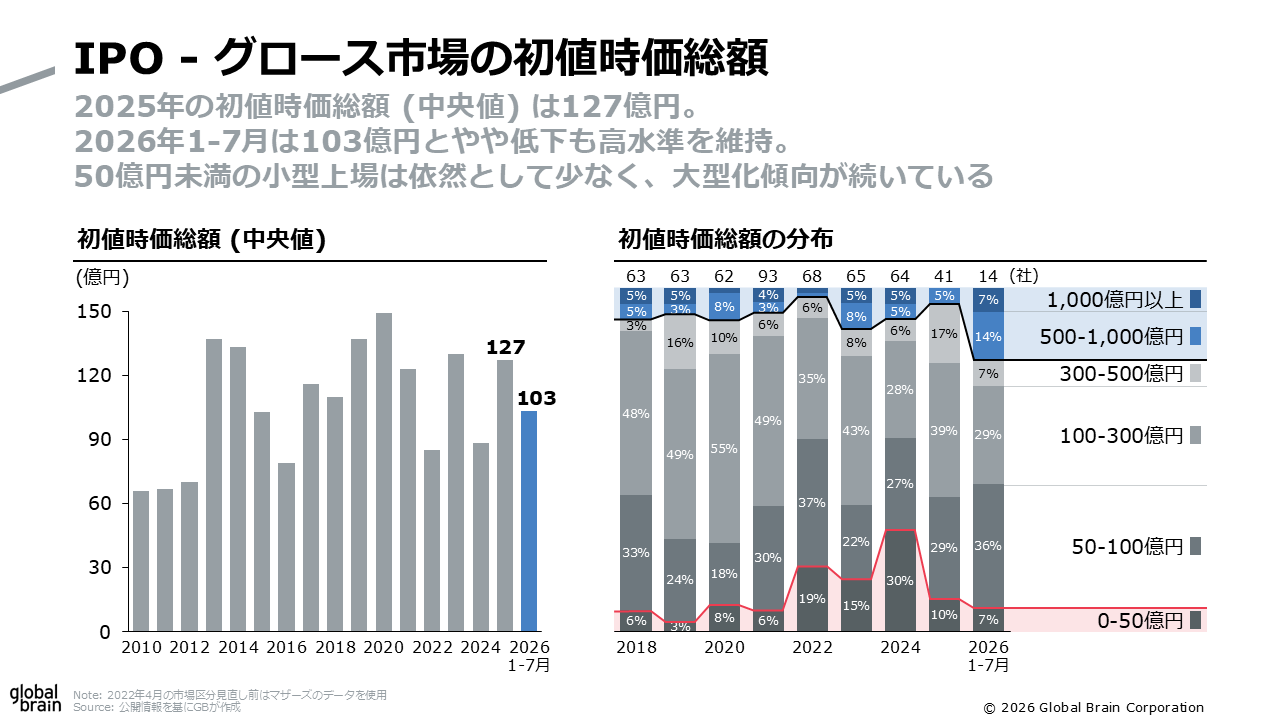
2つ目は、初値の時価総額の停滞です。初値時の時価総額の中央値は、ここ数年100〜150億円の間で推移しており上昇していません。300億円以上の大型上場も増えてきてはいるものの、2026年1〜7月に上場した企業のうち100億円未満が43%、300億円未満が72%を占めており、依然として小規模なIPOが主流です。
3つ目は、グロース市場の上場維持基準の見直しです。2025年9月、東京証券取引所はグロース市場におけるスタートアップの上場維持基準を以下のように変更しました。
従来基準:上場から10年経過後、時価総額40億円以上
新基準:上場から5年経過後、時価総額100億円以上
適用時期:2030年3月1日以後、最初に到来する事業年度末から
この影響は徐々に出ており、上場時の時価総額が大きくない場合は主幹事証券会社がスタートアップの引き受けを断るなどの動きも出てきています。
この東証の改革の背景には、「まず小さく上場し、その後に大きく成長する」
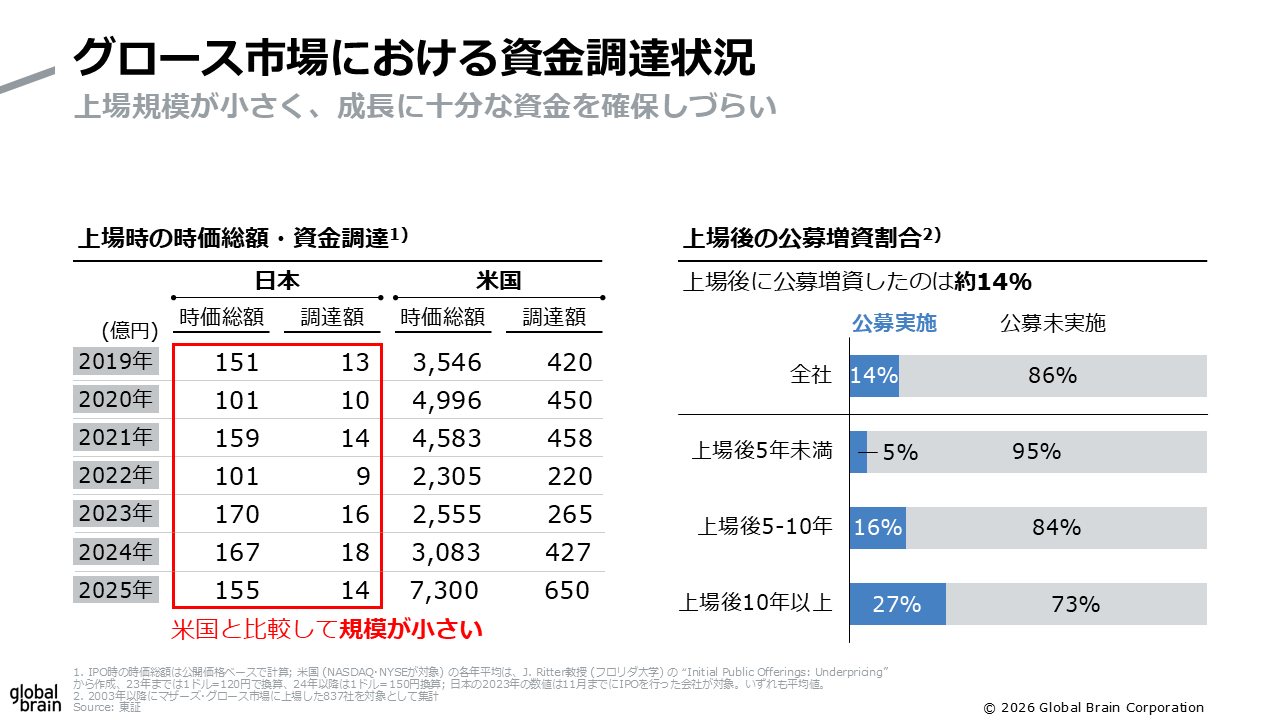
2004年7月から2024年末までにマザーズとグロース市場に上場した企業のうち、上場後から時価総額が10倍以上に成長したのはわずか5%でした。さらに、上場後5年未満で公募増資を行えた企業も5%にとどまり、多くの企業が上場後の成長資金を市場から調達できていません。
さらに、グロース市場の規模自体も約10兆円とプライム市場(約1,300兆円)
今回の基準変更は、一時的な景気の波ではなく「制度の変更」
ここで1つ注意しておきたいのは、これはスタートアップにとって「IPOという選択肢が終わった」
「他の選択肢」
売却に際しては、ロックアップやアーンアウトが課されることが一般的です。また、経営者だけでなく社員の人生にも影響が伴います。投資契約における残余財産優先権の設計次第では、経営者や社員の手元にほとんど資金が残らないリスクも見逃せません。
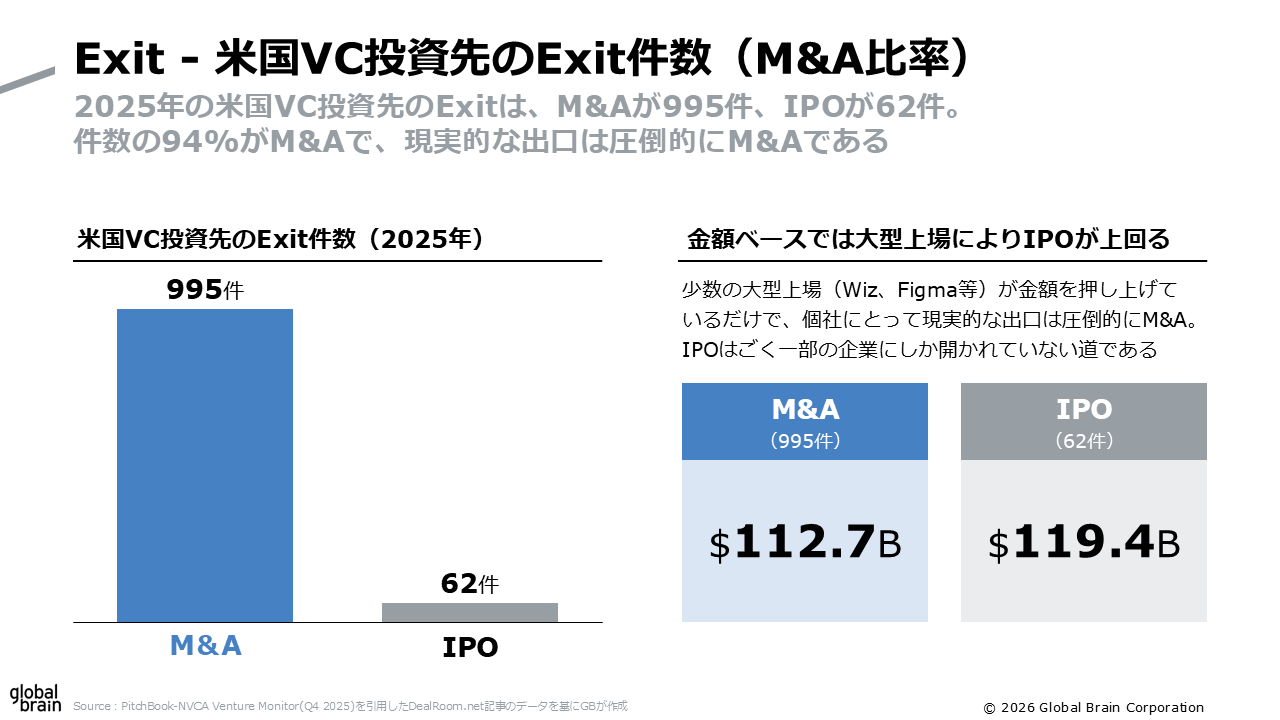
Exitの圧倒的多数をM&Aが占める米国市場を見ても、M&Aによって経営者が次の挑戦のための十分な資金を得ることは容易でないことが分かっています。実際、シリコンバレーバンクの調査によると、取引価格が開示された案件のうち、調達額の3倍以上で売却できたケースは全体のわずか7%にとどまる状況です。
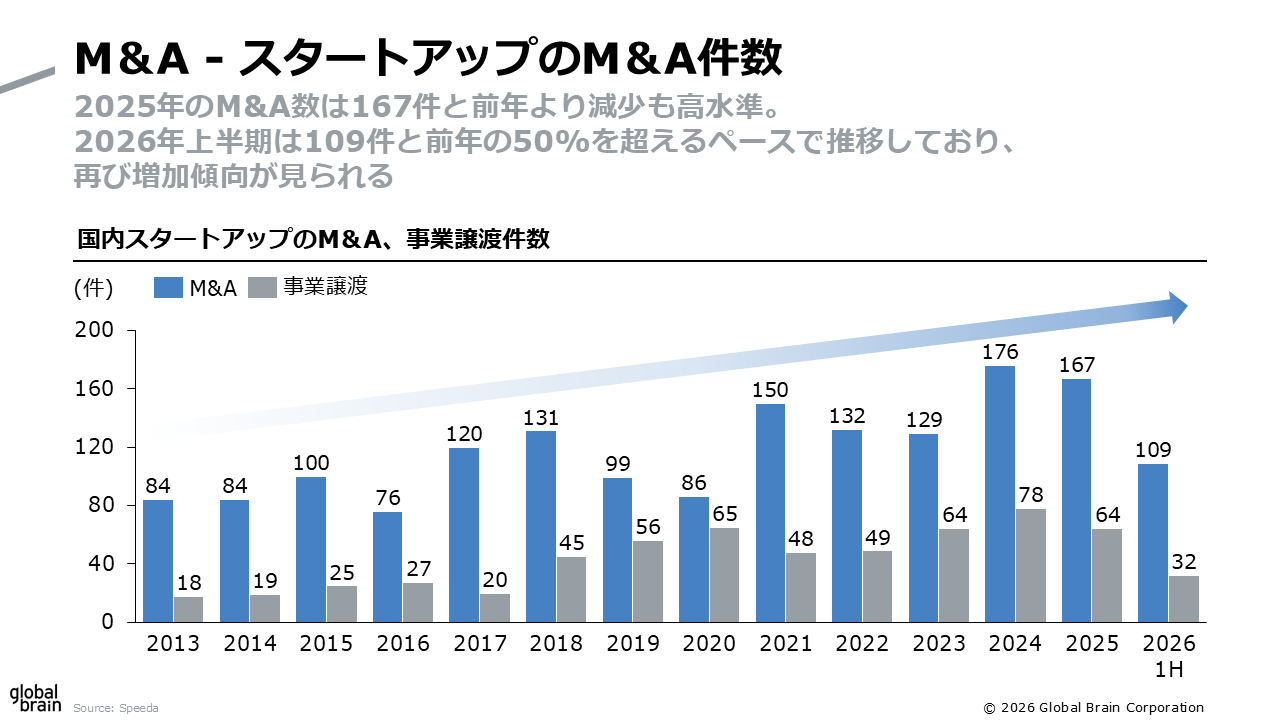
日本の現実はさらに厳しいものがあります。2025年、日本のスタートアップの被買収・子会社化は167件と高水準でしたが、2025年上半期に限れば100億円を超える大型買収は1件もありませんでした。
だからこそ、安易にM&Aを選ぶのではなく、経営者がIPOとM&Aのどちらも主体的に選択できる「デュアルトラック状態」
「デュアルトラック」
ガイダンスでは、デュアルトラック経営における実務上のポイントとして、「資本政策とガバナンスを連動して設計する」
デュアルトラック戦略を目指すためには、まず、Exitには以下の9つの選択肢が存在していると理解する必要があります。
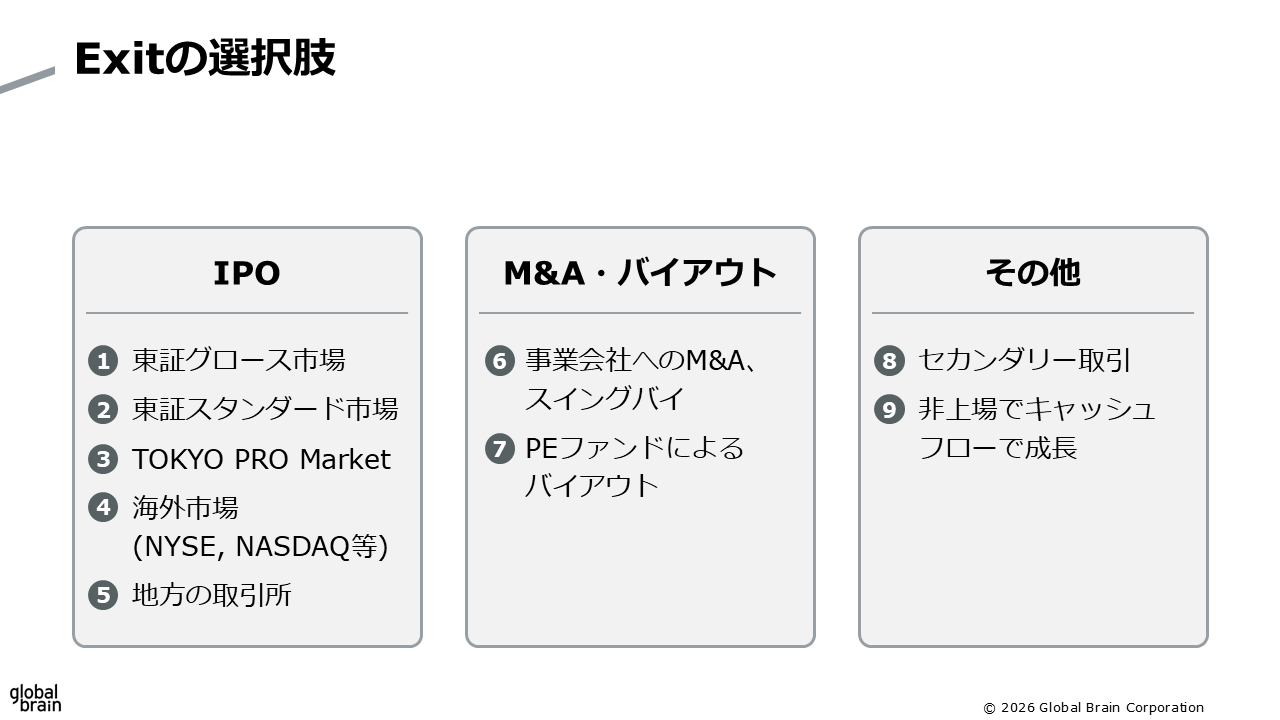
どの道が正解かは企業ごとに異なりますが、重要なのは「どれも選べる状態にしておくこと」
多様なExitの選択肢を踏まえた上で、スタートアップが明日から実践すべきアクションを5つご紹介します。
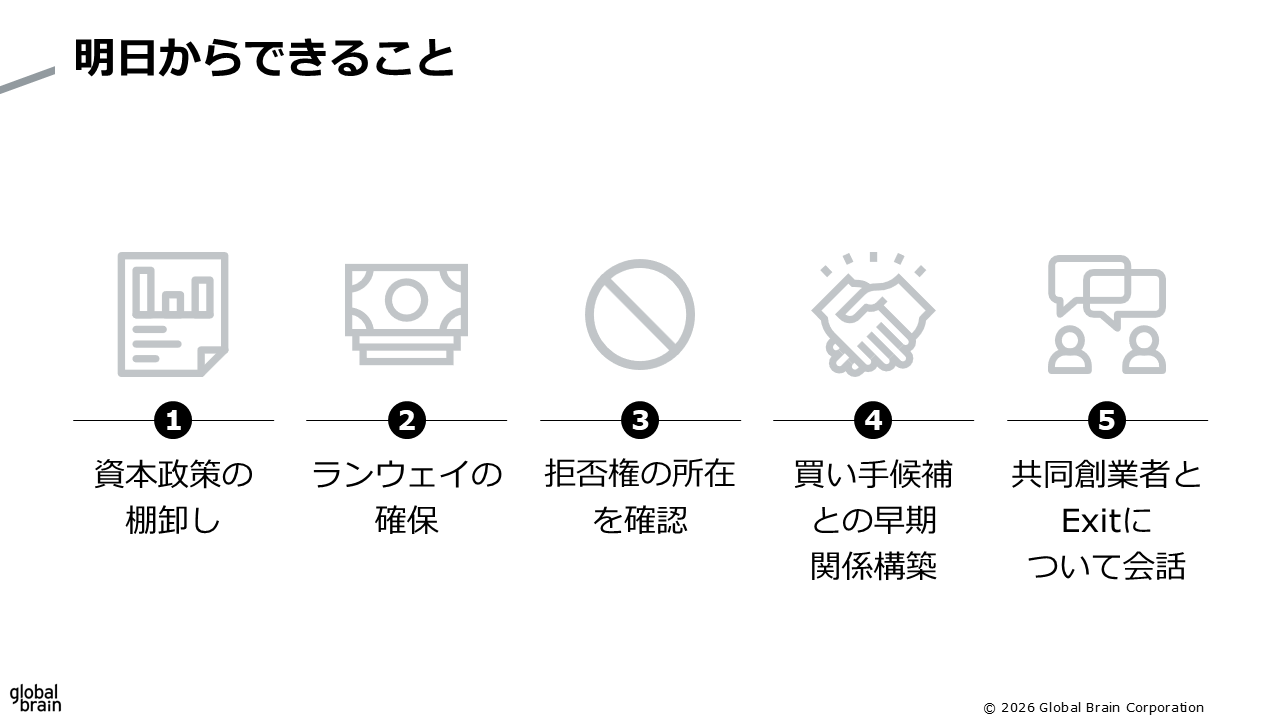
自社の残余財産優先権の契約内容(優先倍率、参加型・非参加型)
資金がショートするまで残り12カ月を切ると、交渉の主導権はほぼ失われます。ランウェイが残り18カ月を切った時点で、次の調達や売却、あるいは黒字化に向けた行動をスタートさせてください。
投資契約において、単独の株主がM&Aを止められる拒否権を持っていないか確認してください。これは経済産業省のガイダンスでも名指しで指摘されている論点です。
買い手候補とは、提携、共同PoC、資本業務提携などを通じ、売却交渉に入る前の段階から信頼関係を築いてください。売却の検討開始後に初めて会う相手と良い条件で交渉がまとまることは稀です。
共同創業者がいる場合、「いくら以上の評価であれば会社を売却してよいか」
共同創業者だけでなく、VCにも以下のような質問を投げかけてください。これらの問いに正面から答えないVCとは長期的なパートナーシップを築くべきではありません。
「あなたのファンドの満期はいつですか?」
「私の会社がXX億円で売却されたとき、あなたたちと私にそれぞれいくら入りますか?」
「その利益相反をどう扱いますか?」
現在、市場環境の急変により、やむを得ず上場を延期した経営者の方も多くいらっしゃるでしょう。上場延期の判断は、環境の変化を正確に読んだ結果として下されたものだと思います。環境や制度が変わったにもかかわらず、以前と同じ計画に固執し続けることの方がリスクが高いため、経営者として適切な判断であったと言えます。
私が実現したいのは、自社を大きく成長させた経営者が十分な資本とノウハウをもとに新しい挑戦を始めたり、後輩経営者へと再投資したりする世界です。シリアルアントレプレナーとエンジェル投資家が幾重にも層を成す、スタートアップエコシステムを作りたいと思っています。この循環を作ることが日本のスタートアップが世界と戦うために必要な力です。
その循環の出発点はExitの瞬間ではありません。「創業の日からの緻密な資本政策」
GBでは今後も「グローバルに活躍するスタートアップの創出」
※所属、役職名、数値などは動画公開時のものです
(編集:GB Brand Communication Team)
【データ出典一覧】
・東京証券取引所「グロース市場の上場維持基準の見直し等について」
・経済産業省「東証グロース市場の在り方 M&Aガイダンス」
・経済産業省「スタートアップM&Aガイダンス」
・産業革新投資機構(JIC)
(※スライド中のデータ出典は各スライド下部に記載)
グローバル・ブレイン株式会社
代表取締役社長
富士銀行(現みずほ銀行)、シティバンク・エヌ・エイ企画担当バイスプレジデントを経てグローバル・ブレイン株式会社を設立し、代表取締役社長に就任、現在に至る。 自ら起業し、ネットバブル、リーマンショックを乗り越え、日本を代表するVCに育ててきた経営者としての経験を活かし、スタートアップ経営者の良きアドバイザーになっている。